Rester au sol et protéger l’intérieur
Le premier réflexe consiste à ne pas monter. Une couverture endommagée cache des tuiles instables, des liteaux cassés et parfois des chevrons fragilisés, sur une surface que la pluie rend glissante. Une échelle posée contre une gouttière abîmée ne vaut pas mieux. L’observation se fait depuis la cour, le trottoir ou par une fenêtre, et éventuellement depuis des combles dont le plancher est sûr. Si un risque d’effondrement ou de chute d’éléments existe sur la voie publique, les secours sont prévenus avant tout autre appel.
À l’intérieur, quelques gestes limitent les dégâts : mettre hors tension les circuits menacés par l’eau près des luminaires ou des prises, placer des bassines, déplacer meubles et appareils, relever tapis et cartons. Un plafond en plaques qui gonfle sous le poids de l’eau doit être tenu à distance ; ne restez pas dessous et décrivez-le lors de la demande. Notez aussi l’heure à laquelle les premières entrées d’eau ont été remarquées, elle sera utile pour la déclaration.
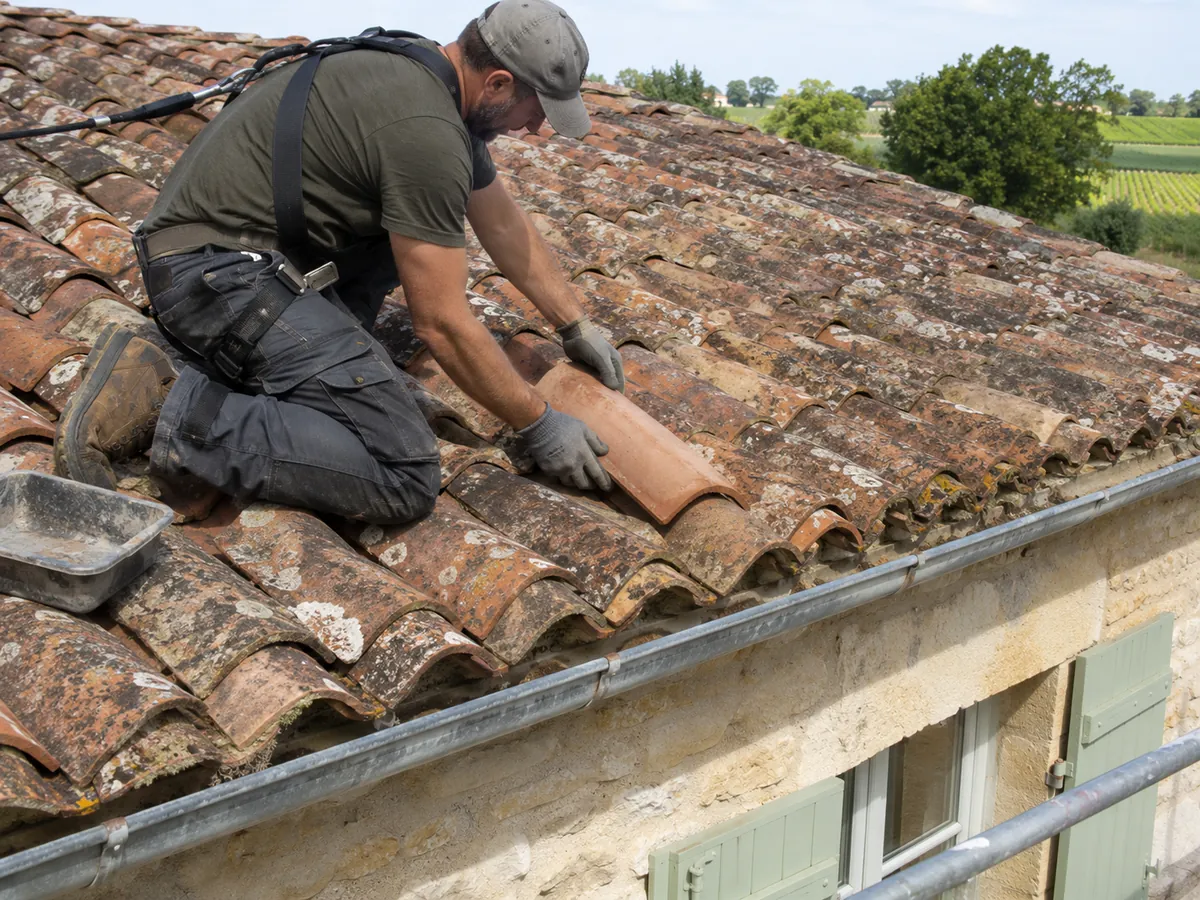
Une bâche protège, elle ne répare pas
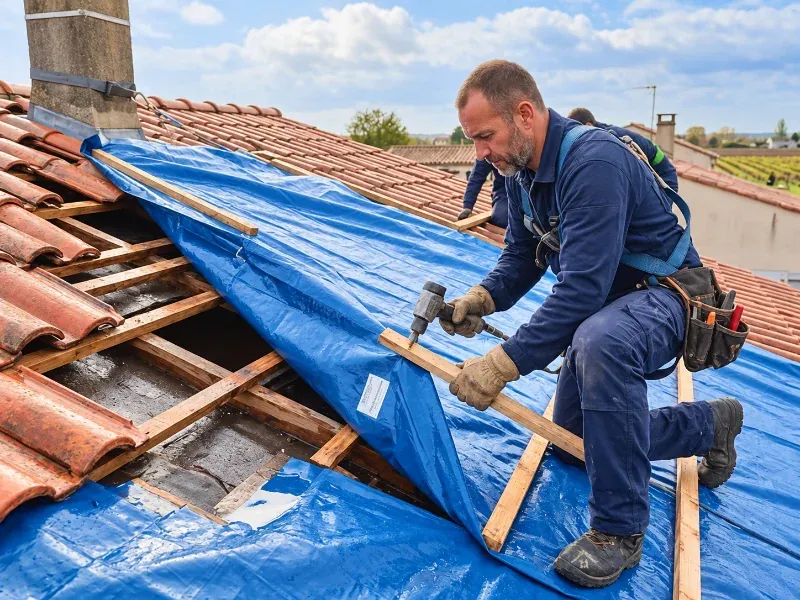
La protection provisoire a un seul but : empêcher l’eau d’entrer en attendant la réparation. Selon les dégâts, elle prend la forme d’une bâche fixée et lestée, de tuiles replacées à titre conservatoire ou d’un panneau sur une zone détruite. Le professionnel juge sur place si l’intervention peut se faire en sécurité ; un vent encore fort ou un support trop abîmé peuvent imposer d’attendre. Ce n’est pas une décision qui se prend par téléphone, ni une promesse que l’on peut faire à l’avance.
Une fois posée, la bâche se surveille depuis le sol : un bord qui claque, une poche d’eau ou une fixation arrachée appellent un nouveau passage. Elle vieillit vite au soleil et sous les rafales. Son rôle s’arrête là : ni les liteaux cassés, ni l’écran déchiré, ni l’isolant mouillé ne sont traités par cette mesure. Le diagnostic complet vient ensuite, quand la météo permet d’examiner la couverture, la charpente et les raccords autour des sorties de toit.
Tempête, grêle ou catastrophe naturelle : quelle déclaration ?
Les dégâts causés par le vent relèvent en principe de la garantie tempête de votre contrat d’habitation, qui s’applique sans attendre de décision administrative. La grêle et le poids de la neige sont souvent couverts dans le même ensemble, mais il faut le vérifier dans vos conditions. Le régime des catastrophes naturelles fonctionne autrement : il concerne notamment les inondations et coulées de boue, et ne joue qu’après publication d’un arrêté reconnaissant l’événement pour la commune.
Dans tous les cas, le délai pour déclarer est court, quelques jours en général à partir du constat : relisez votre contrat sans tarder. Joignez des photos datées, un relevé des dommages, dedans comme dehors, et la facture de la protection provisoire, que l’assureur attend comme mesure destinée à éviter l’aggravation. Ne jetez pas les éléments endommagés avant l’expertise. Locataire, informez aussi votre propriétaire ; en copropriété, prévenez le syndic pour les parties communes.